Proč nestačí S&P 500 aneb lekce historie
Mgr. Bohumila Severýnová 4 min čtení
Někdy se setkáváme s názorem, že je investování snadné. Že stačí přeci vložit své peníze do nejznámějšího akciového indexu současnoti S&P 500. Koneckonců slyšeli jsme tuto zkratkovitou finanční radu tolikrát na internetu, že se pomalu stává pravdou. Myslíme si, že je třeba věci zjednodušovat, ale přeci jen ne zas příliš.
Představte si tento scénář: Je rok 1900. Jste úspěšný podnikatel, který získal velké jmění a chce zajistit budoucnost svých prapravnoučat. Kam vložíte svůj majetek, aby přečkal následujících 120 let? Investujete do akcií, dluhopisů nebo hotovosti? Odpověď není tak jednoduchá, jak by se mohlo zdát.
Historie nám ukazuje, že žádná ekonomika není věčně dominantní a že i stabilní trhy mohou zažít dlouhé periody stagnace nebo poklesu. Významnými příklady jsou USA, které zažily tzv. „ztracenou dekádu“ mezi lety 2000 a 2010, nebo německý trh, který byl během minulého století zasažen dvěma světovými válkami.
Historická data: Riziko přílišné koncentrace
Podle statistických dat je jasné, že spolehání na jedinou zemi nebo aktivum může být fatální.
- Rakousko-Uhersko, Čína a Rusko: Investice v těchto zemích mohly mezi roky 1900 a 1950 ztratit vše. Připadá vám to jasné? Ano pohledem do historie. Ale kdo by čekal v roce 1900, že za pár let Rakousko-Uhersko zmizí z mapy?
- USA a Velká Británie: Akcie ve Spojených státech poskytly průměrný roční výnos 6,6 %, zatímco britské akcie 4,6 %.
- Ztracená dekáda USA: Mezi lety 2000 a 2010 přinesl index S&P 500 nulový nebo zanedbatelný výnos, zatímco mezinárodní akcie (například v Asii) rostly.
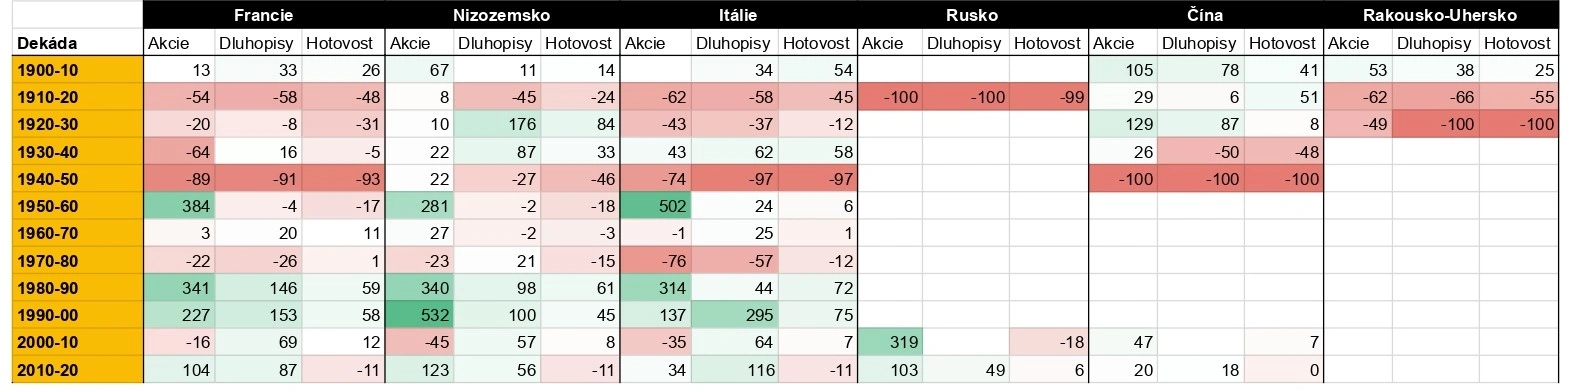

Tabulky: Kumulativní 10leté reálné výnosy světových velmocí (lokální měny, uvedeno v %). První část.
Když byste se podívali ještě dál do historie zjistíte, že ekonomickým lídrem v 15 stolení byla Čína. Díky velké populaci, technologickým inovacím (papír, střelný prach), obchodním cestám (Hedvábná stezka). Své prvenství předala zejména kvůli stagnaci v období dynastie Ming a nástupu evropských koloniálních mocností. Pak přichází zhruba do roku 1700 ekonomická nadvláda Nizozemí. Příčinou byl úspěšný námořní obchod a finanční inovace. Po válkách s Anglií a Francií však ztrácí dech a ekonomické prvenství přebírá až do přelomu tisíciletí (cca 1900) Velká Británie. Pomohla jí průmyslová revoluce, globální obchod a kolonie. Po druhé světové válce se Velká Británie zdlouhavě pere se svými dluhy a je jasné, že ekonomickou královnou se stává Amerika. Zejména díky průmyslovému růstu, dolaru který se stal rezervní měnou a technologickou dominancí. Je jasné, že ekonomický vliv jednotlivých říší podléhá nějaké cyklyčnosti. Více jsme psali např. v tomto článku. A kde jsme nyní? USA z pohledu našich krátkých životních zkušeností je světovou ekonomikou, se kterou se "nemůže nic stát". Ovšem uvědomme si obrovský dluh USA a vzestup Číny a Indie jako globálních ekonomik. Neznemená to, že bychom měli teď v panice utíkaz z amerického trhu. To rozhodně ne. I v našich portfoliích tvoří stále majoritu USA. Však měli bychom zejména velká rentiérská portfolia chránit širší diverzifikací.
Proč nestačí pouze S&P 500?
Americké akcie historicky dominovaly, ale diverzifikace je klíčem k ochraně bohatství. Přílišná koncentrace na americké trhy přináší rizika:
- Geopolitické změny: Dominance USA není zaručená. Asijské ekonomiky, jako Čína a Indie, se stávají globálními lídry.
- Měnová rizika: Slabý dolar může snižovat skutečné výnosy amerických investic.
- Technologická koncentrace: S&P 500 je silně závislý na technologických gigantech, což zvyšuje riziko sektoru.
Diverzifikace: Klíč k dlouhodobé stabilitě
Rozšíření portfolia o různá aktiva a regiony může ochrnánit bohatství před nečekánými ekonomickými výkyvy:
- Private equity: Nabízí možnost investovat do neveřejných společností s vysokým potenciálem růstu.
- Kryptoměny: Vysoce volatilní, ale mohou přinášet zajímavé výnosy jako diverzifikační složka portfolia.
- Zlato: Historicky poskytuje ochranu během krizí a má nízkou korelaci s akciemi a dluhopisy.
 Obrázek 1: Výnosy zlata během propadů portfolia 60/40 (Globální portfolio, zajištěné do USD).
Praktický příklad: Strategie pro mladé vs. zralé investory
- Mladý investor: Může začít s výrazně akciovým portfoliem (např. S&P 500), protože má dlouhý časový horizont a schopnost zvládnout volatilitu. Je to ekonomicky aktivní člověk a jeho majetek ještě není tak velký, zároveň na něm nezávisí na něm rodiny či odkazy příštích generací. Potřebuje dynamicky růst a může si dovolit i větší propady zkrátka "vysedět".
- Bonitní klient s cílem čerpat rentu: Potřebuje robustní diverzifikaci, aby minimalizoval riziko ztrát. Svěřenský fond nebo rodinná banka mohou nabídnout komplexní řešení, však kromě šikovného advokáta, přizvěte též zkušeného welth managera, který vám je schopen postavit investiční portfolio na míru vašim potřebám. Jakmile váš majetek čítá desítky či stovky milionů můžete si dovolit z něj nejen čerpat rentu ale podporavat smyslupné charitativní či podnikatelské projekty. V takovém případě nechcete aby vaše plány zhatila ztracená dekáda nebo větší či táhlejší ekonomická krize.
Závěr: Očekávejte neočekávané
Investování je cestou plnou nejistoty. Historická data ukazují, že diverzifikace napříč regiony, měnami a aktivy je nejlepší zbraní proti riziku.
Zvládněte tuto nejistotu s pomocí moderních portfolií, která kombinují akcie, dluhopisy, zlato, private equity a kryptoměny nebo nemovitosti. Chcete-li se dozvědět více o strategickém budování bohatství, domluvte si s námi nezávaznou schůzku.